Domain unberuehrt.de kaufen?
Wir ziehen mit dem Projekt
unberuehrt.de um.
Sind Sie am Kauf der Domain
unberuehrt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unberuehrt.de kaufen?
Für wen lohnt sich Rürup?
Rürup lohnt sich vor allem für Selbstständige, Freiberufler und Gutverdiener, die über ein hohes Einkommen verfügen und dadurch hohe Steuern zahlen. Auch für Personen, die keine gesetzliche Rente beziehen, kann Rürup eine sinnvolle Altersvorsorge sein. Zudem profitieren Menschen, die langfristig für ihr Alter vorsorgen möchten und bereit sind, regelmäßig Beiträge zu zahlen. Generell eignet sich Rürup weniger für Personen, die bereits über eine gute gesetzliche oder betriebliche Altersvorsorge verfügen oder die flexiblere Anlageformen bevorzugen. **
Bedeutet Inklusion auch so etwas wie Unvoreingenommenheit?
Inklusion bezieht sich auf die Einbeziehung und Teilhabe aller Menschen, unabhängig von ihren individuellen Merkmalen oder Unterschieden. Unvoreingenommenheit kann ein wichtiger Aspekt der Inklusion sein, da sie bedeutet, Menschen ohne Vorurteile oder Diskriminierung zu behandeln und ihnen gleiche Chancen und Möglichkeiten zu bieten. Inklusion geht jedoch über Unvoreingenommenheit hinaus, da sie auch die Schaffung einer Umgebung und Strukturen umfasst, die die volle Teilhabe und Integration aller ermöglichen. **

Ähnliche Suchbegriffe für Rürup
Top-Angebote
Produkte zum Begriff Rürup:
-
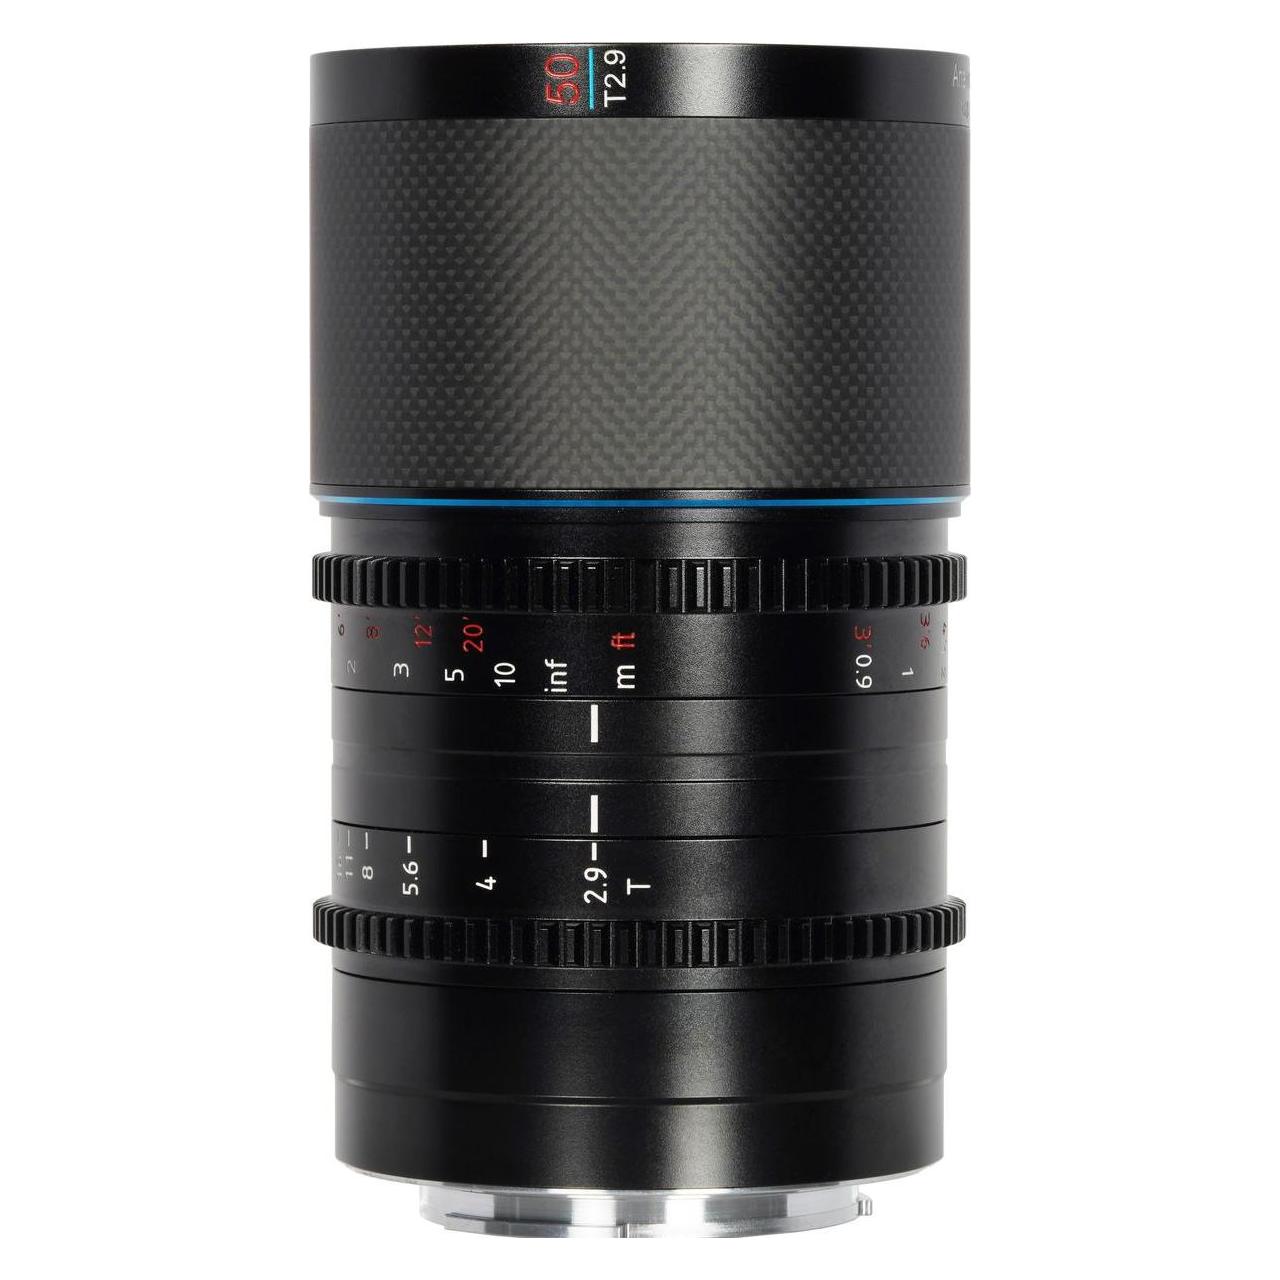
Sirui Saturn 50mm T2.9 1.6x anamorphotes Carbon-Vollformat-Objektiv L50N (Neutral Flare) (L-Mount, Vollformat) (781121)Sirui Saturn 50mm T2.9 1.6x anamorphotes Carbon-Vollformat-Objektiv L50N (Neutral Flare) (L-Mount, Vollformat) (781121)1219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
-
Was passiert mit Rürup bei Tod?
Was passiert mit Rürup bei Tod? Beim Tod des Rürup-Versicherten wird die vereinbarte lebenslange Rente in der Regel an die Hinterbliebenen weitergezahlt. Es gibt verschiedene Optionen, wie die Hinterbliebenenversorgung gestaltet werden kann, z.B. durch eine Hinterbliebenenrente oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte bei Vertragsabschluss festlegt, welche Form der Hinterbliebenenversorgung gewünscht ist. Im Todesfall können die Hinterbliebenen dann von der Rürup-Rente profitieren und finanziell abgesichert werden. Es empfiehlt sich, sich vor Vertragsabschluss über die genauen Regelungen und Möglichkeiten zur Hinterbliebenenversorgung zu informieren. **
-
Wie können Menschen Fairness und Unvoreingenommenheit beim Beurteilen anderer sicherstellen?
Menschen können Fairness und Unvoreingenommenheit sicherstellen, indem sie ihre eigenen Vorurteile und Stereotypen reflektieren und aktiv hinterfragen. Es ist wichtig, sich bewusst zu machen, dass jeder Mensch individuell ist und nicht nach äußeren Merkmalen beurteilt werden sollte. Zudem kann es hilfreich sein, sich in die Lage der Person zu versetzen und deren Perspektive zu verstehen. **
-
Wo gebe ich Rürup in der Steuererklärung an?
In der Steuererklärung geben Sie Ihre Rürup-Rente in der Anlage R an. Dort tragen Sie alle relevanten Informationen zu Ihrer Rürup-Versicherung ein, wie z.B. Beiträge, Rentenbeginn und Rentenhöhe. Es ist wichtig, alle Angaben sorgfältig und korrekt zu machen, um steuerliche Vorteile optimal nutzen zu können. Falls Sie unsicher sind, können Sie sich von einem Steuerberater oder einem Lohnsteuerhilfeverein beraten lassen. **

Was sind mögliche Methoden, um die Unvoreingenommenheit in Entscheidungsprozessen zu gewährleisten?
1. Bewusstsein für eigene Vorurteile schaffen. 2. Verschiedene Perspektiven einbeziehen. 3. Entscheidungen basierend auf Fakten und Daten treffen. **
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
Top-Angebote
Produkte zum Begriff Rürup:
-
SIRUI AF 40mm T1.8 1.33X S35 Anamorphic Objektiv E-Mount Neutral FlareFangen Sie jeden Moment der Inspiration ein - Der fortschrittliche STM-Motor sorgt für einen schnellen und präzisen Autofokus und Augenschärfe, so dass Sie das Motiv während der Fotoaufnahme fokussieren oder während der Videoaufnahme verfolgen können. Im Vergleich zu einem anamorphotischen Objektiv mit manuellem Fokus ist dieses Autofokus-Objektiv einfach zu bedienen und macht ,,Run-and-Gun"-Aufnahmen effizienter als je zuvor.709,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sirui Saturn 50mm T2.9 1.6x anamorphotes Carbon-Vollformat-Objektiv L50N (Neutral Flare) (L-Mount, Vollformat) (781121)Sirui Saturn 50mm T2.9 1.6x anamorphotes Carbon-Vollformat-Objektiv L50N (Neutral Flare) (L-Mount, Vollformat) (781121)1219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Für wen lohnt sich Rürup?
Rürup lohnt sich vor allem für Selbstständige, Freiberufler und Gutverdiener, die über ein hohes Einkommen verfügen und dadurch hohe Steuern zahlen. Auch für Personen, die keine gesetzliche Rente beziehen, kann Rürup eine sinnvolle Altersvorsorge sein. Zudem profitieren Menschen, die langfristig für ihr Alter vorsorgen möchten und bereit sind, regelmäßig Beiträge zu zahlen. Generell eignet sich Rürup weniger für Personen, die bereits über eine gute gesetzliche oder betriebliche Altersvorsorge verfügen oder die flexiblere Anlageformen bevorzugen. **
-
Bedeutet Inklusion auch so etwas wie Unvoreingenommenheit?
Inklusion bezieht sich auf die Einbeziehung und Teilhabe aller Menschen, unabhängig von ihren individuellen Merkmalen oder Unterschieden. Unvoreingenommenheit kann ein wichtiger Aspekt der Inklusion sein, da sie bedeutet, Menschen ohne Vorurteile oder Diskriminierung zu behandeln und ihnen gleiche Chancen und Möglichkeiten zu bieten. Inklusion geht jedoch über Unvoreingenommenheit hinaus, da sie auch die Schaffung einer Umgebung und Strukturen umfasst, die die volle Teilhabe und Integration aller ermöglichen. **
-
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
-
Was passiert mit Rürup bei Tod?
Was passiert mit Rürup bei Tod? Beim Tod des Rürup-Versicherten wird die vereinbarte lebenslange Rente in der Regel an die Hinterbliebenen weitergezahlt. Es gibt verschiedene Optionen, wie die Hinterbliebenenversorgung gestaltet werden kann, z.B. durch eine Hinterbliebenenrente oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte bei Vertragsabschluss festlegt, welche Form der Hinterbliebenenversorgung gewünscht ist. Im Todesfall können die Hinterbliebenen dann von der Rürup-Rente profitieren und finanziell abgesichert werden. Es empfiehlt sich, sich vor Vertragsabschluss über die genauen Regelungen und Möglichkeiten zur Hinterbliebenenversorgung zu informieren. **
Ähnliche Suchbegriffe für Rürup
-
Verbraucherzentrale NRW: Ab jetzt finanziell unabhängigAb jetzt finanziell unabhängig , Armut ist weiblich? Werden Sie finanziell unabhängig! . Wege, das Einkommen zu erhöhen: staatliche Leistungen, Beruf, Familie . Geldanlage individuell: Risikoneigung, Anlagehorizont und persönliche Ziele . Immer im Blick: nachhaltige Geldanlagen, die gerade einen Nachfrageboom erleben . Digitale Rechentools erleichtern die Anwendung auf die eigene Situation. Der Finanzratgeber für Frauen lädt zur nachhaltigen Auseinandersetzung mit Geldthemen ein. Leitgedanke: Wenn frau früh damit anfängt, lässt sich auch mit kleinen Summen viel erreichen. Vorgestellt werden Bausteine, um das Einkommen zu erhöhen, das Basiswissen für die Geldanlage wird an die Hand gegeben. Immer im Blick dabei: nachhaltige Geldanlagen, denn diese stoßen bei Frauen laut einer aktuellen Studie auf großes Interesse. Die Wirtschaftsjournalistin Anke Henrich (u. a. Bild, Focus, Wirtschaftswoche) wurde mit dem "Deutschen Journalistenpreis" aus gezeichnet. Sie ist außerdem Inhaberin einer Agentur für Mittelstandskommunikation.. , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 202412, Autoren: Verbraucherzentrale NRW~Henrich, Anke, Edition: NED, Seitenzahl/Blattzahl: 180, Themenüberschrift: BUSINESS & ECONOMICS / Personal Finance / Investing, Keyword: nachhaltige Geldanlage; Finanzratgeber für Frauen; Gender pay gap; Altersarmut; Einkommen; Risikoanlage; Finanzlücke; ETF; Altersvorsorge, Fachschema: Schweiz~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen~Verbraucherberatung, Warengruppe: TB/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 165, Höhe: 19, Gewicht: 368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Menschen Fairness und Unvoreingenommenheit beim Beurteilen anderer sicherstellen?
Menschen können Fairness und Unvoreingenommenheit sicherstellen, indem sie ihre eigenen Vorurteile und Stereotypen reflektieren und aktiv hinterfragen. Es ist wichtig, sich bewusst zu machen, dass jeder Mensch individuell ist und nicht nach äußeren Merkmalen beurteilt werden sollte. Zudem kann es hilfreich sein, sich in die Lage der Person zu versetzen und deren Perspektive zu verstehen. **
-
Wo gebe ich Rürup in der Steuererklärung an?
In der Steuererklärung geben Sie Ihre Rürup-Rente in der Anlage R an. Dort tragen Sie alle relevanten Informationen zu Ihrer Rürup-Versicherung ein, wie z.B. Beiträge, Rentenbeginn und Rentenhöhe. Es ist wichtig, alle Angaben sorgfältig und korrekt zu machen, um steuerliche Vorteile optimal nutzen zu können. Falls Sie unsicher sind, können Sie sich von einem Steuerberater oder einem Lohnsteuerhilfeverein beraten lassen. **
-
Was sind mögliche Methoden, um die Unvoreingenommenheit in Entscheidungsprozessen zu gewährleisten?
1. Bewusstsein für eigene Vorurteile schaffen. 2. Verschiedene Perspektiven einbeziehen. 3. Entscheidungen basierend auf Fakten und Daten treffen. **
-
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.